
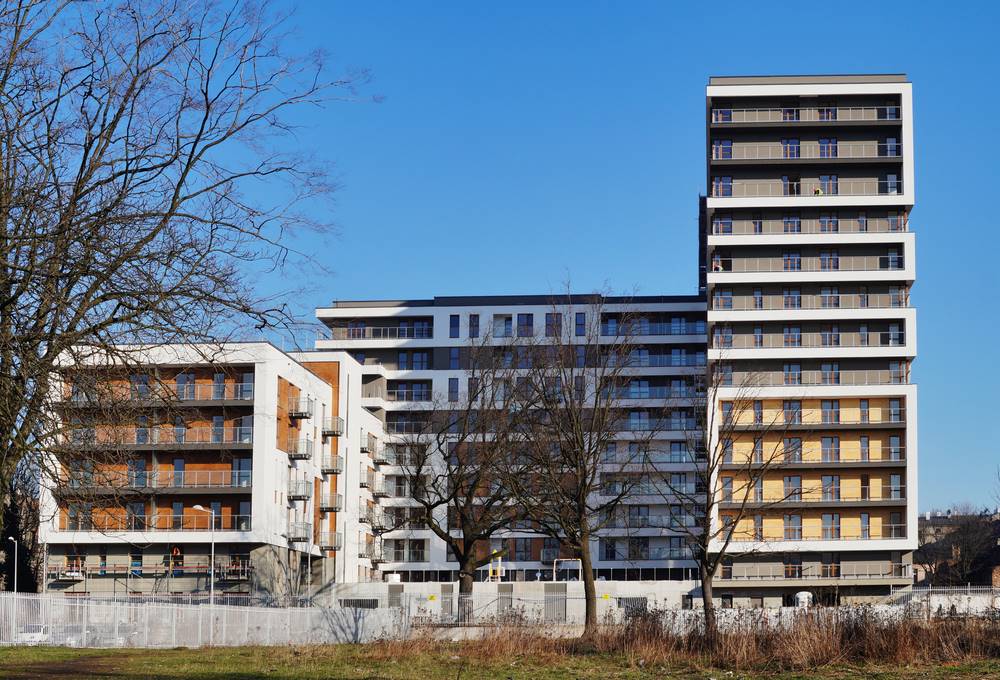
Ještě před dvěma lety se nové byty v Praze prodávaly ve fázi výkresů a na ty nejlepší se stály fronty. Dnes největší pražský developer Central Group nabízí kupcům hypotéku s úrokem 2,99 procenta, který dotuje ze svého, slib zpětného výkupu bytu, nebo poukázku na vybavení až za 900 tisíc korun. Takhle neprodává firma, které byty mizí pod rukama. Takhle prodává ten, komu leží v nabídce stovky hotových bytů.
Nabídka pro byty, které se neprodaly
Akce se týká výhradně dokončených bytů a projektů, které budou hotové do konce února 2027, celkem přes 250 jednotek v osmi pražských projektech. Pro developera je hotový neprodaný byt drahý: váže peníze, často i bankovní úvěr, a stojí ho údržbu.
Trh to potvrzuje. V Praze se za první tři čtvrtletí prodalo 5 350 nových bytů, o 11 procent méně než loni, a ve třetím čtvrtletí byl podle dat BuiltMind propad 16,6 procenta. V nabídce je kolem 7 200 bytů, nejvíc za deset let. Největší zásobu volných bytů ze všech developerů má podle Deloitte právě Central Group, 569 jednotek.
Proč nezlevní rovnou
Logická reakce na slabou poptávku je snížit cenu. To ale developeři dělají neradi. Oficiální sleva by naštvala dřívější kupce, snížila by hodnotu zástav, na které se dívají banky financující výstavbu, a poslala by trhu signál, že ceny mají kam padat. Průměrná nabídková cena metru čtverečního nového bytu tak podle Deloitte dál roste, ve třetím čtvrtletí na 186 700 korun.
Dotovaný úrok a poukázky jsou proto ve skutečnosti sleva v převleku. Kupec ale platí plnou ceníkovou cenu, která se zapíše do katastru, určí výši úvěru a bude měřítkem při budoucím prodeji.
Kolik ušetří úrok 2,99 procenta
Ukažme to na vlastním příkladu. Kupující si bere úvěr 7 milionů korun na 30 let. Při tržní sazbě kolem 5,2 procenta by splácel zhruba 38 400 korun měsíčně. S dotovanou sazbou 2,99 procenta zaplatí asi 29 500 korun. Rozdíl je kolem devíti tisíc měsíčně, za dvouletou fixaci zhruba 215 tisíc korun. U bytu za 8,75 milionu to odpovídá slevě necelých dvou a půl procenta. Příjemné, ale žádná revoluce.
Háčky:
- Po dvou letech přijde skok. Dotace skončí a splátka se srovná s trhem. V našem příkladu o devět tisíc měsíčně, při vyšších sazbách o víc.
- Banka počítá s tržní sazbou. Dotace nemění úrok ve smlouvě s bankou, takže na úvěr musíte dosáhnout i při plné sazbě. Tomu, kdo by si hypotéku jinak nemohl dovolit, nízký úrok nepomůže.
- Banku vybírá developer. Lepší podmínky jinde nevysoutěžíte.
- Dotace má strop. Počítá se do sazby šest procent, nad ní platí rozdíl klient.
- Pevně daná struktura. Nutných je 20 procent vlastních peněz, 30 let splatnosti a dvouletá fixace.
Zpětný výkup: pojistka s drobným písmem
Nejodvážnější je slib, že pokud po dvou letech rozhodná sazba neklesne pod pět procent, developer byt koupí zpět za původní cenu. Už to, že takovou garanci nabízí, vypovídá o stavu trhu.
Platí ale jen pro byty, musí být výslovně ve smlouvě a kupec se musí smířit s omezeným výběrem podlah, dveří a koupelen, aby šel byt znovu prodat. Detaily, jako je definice rozhodné sazby, lhůty nebo požadovaný stav bytu, upravuje až smluvní dokumentace. A i když výkup proběhne, dva roky úroků, poplatky a vybavení se nevrátí. V lepším případě tak jde o drahý nájem s možností odejít.
Poukázka do vlastního obchodu
Kdo platí z vlastních peněz, může dostat poukázku na vybavení od studia Central Interier. Výše roste s velikostí bytu, od 300 tisíc za 1+kk po 900 tisíc za 5+kk. U nejčastěji prodávaných menších bytů jde o 300 až 450 tisíc. Utratit ji lze jen ve studiu, které patří do stejné skupiny jako developer, a za jeho ceny. Peníze tak zůstávají v rodině.
Jak s nabídkou naložit
- Akce platí do 31. ledna 2027. Časový tlak je klasický prodejní trik, rozhodovat se narychlo nemusíte.
- Zeptejte se, jakou slevu z ceny byste dostali, kdybyste bonus ani dotaci nechtěli. Pokud developer slevit nechce, je to také informace.
- Porovnejte ceny podobných bytů u konkurence.
- Podmínky zpětného výkupu nechte prověřit právníkem.
Když největší hráč na trhu začne dotovat úroky a nabízet výkup bytů, vyjednávací síla se přesouvá na stranu kupujících. Kdo má financování připravené, by toho měl využít. Nemusí to ale znamenat vzít první balíček, který se mu nabízí.
Zdroje: Central Group, Deloitte, BuiltMind, ČTK, výpočty redakce.
Diskuse 0